
Νέα έρευνα αποκαλύπτει πως, η Αθήνα πλησιάζει σε τιμές πώλησης ακινήτων το Μόναχο, καθώς χρειάζονται μισθοί 16 ετών για διαμέρισμα 70 τ.μ.
Όπως δείχνουν τα στοιχεία της νέας έκδοσης του Property Index 2026 της Deloitte, το Μόναχο ήταν η ακριβότερη πόλη της σχετικής κατάταξης
και η μέση τιμή κατοικίας ανέρχεται στα 11.200 ευρώ ανά τετραγωνικό μέτρο. Στην Αθήνα, η αντίστοιχη τιμή για νεόδμητες κατοικίες καταγράφηκε στα 4.364 ευρώ, ενώ στη Θεσσαλονίκη στα 3.089 ευρώ και στην Πάτρα στα 1.606 ευρώ.
Σύμφωνα με τους αριθμούς, η Αθήνα απέχει ακόμη από το επίπεδο τιμών του Μονάχου σε απόλυτους όρους.
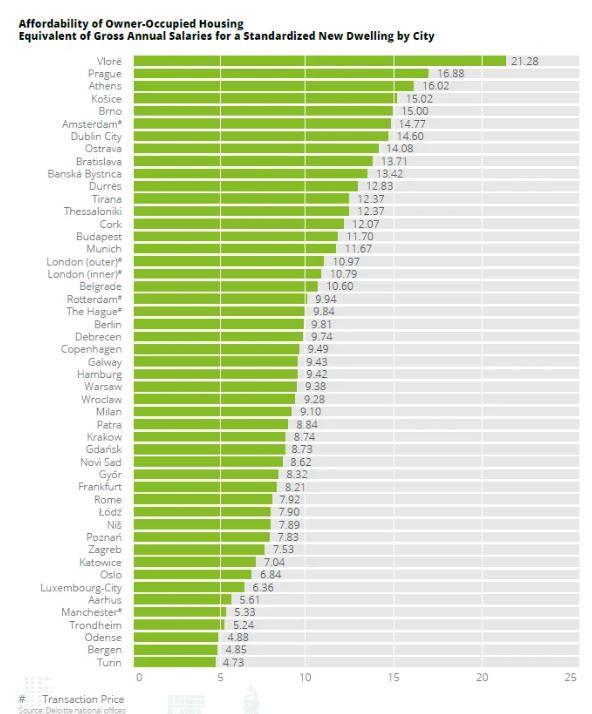
Ωστόσο, η σύγκριση με τους μισθούς αλλάζει την εικόνα: η Αθήνα απαιτεί περίπου 16 ετήσιους μικτούς μισθούς για την αγορά μιας τυποποιημένης κατοικίας, έναντι περίπου 11,7 στο Μόναχο.
«Είμαστε η τρίτη ακριβότερη πόλη στην Ευρώπη, σε συνάρτηση με την αγοραστική δύναμη των κατοίκων της Αθήνας, ενώ στην αντίστοιχη περσινή έρευνα, η Αθήνα ήταν η δεύτερη ακριβότερη πόλη, αλλά τότε απαιτούνταν περίπου 15 χρόνια μισθών», σημείωσε ο κ. Χρήστος Κοσμάς, Partner, Strategy & Transactions, Real Estate Leader της Deloitte.

Αυτό είναι το κρίσιμο στοιχείο για την οικονομική ανάλυση της αγοράς: το ύψος της τιμής δεν αρκεί χωρίς το εισόδημα που απαιτείται για να καλυφθεί. Μια πόλη με ακριβότερα ακίνητα μπορεί να είναι σχετικά πιο προσιτή από μια φθηνότερη, εφόσον οι αποδοχές των κατοίκων της είναι υψηλότερες.
Το στοίχημα για την ελληνική αγορά
Η έκθεση της Deloitte σκιαγραφεί μια αγορά που εξακολουθεί να στηρίζεται από τη ζήτηση, αλλά αντιμετωπίζει σημαντικούς περιορισμούς στην προσφορά. Στην Ελλάδα, η αύξηση των τιμών, η υποχώρηση των οικοδομικών αδειών, το αυξημένο κόστος κατασκευής και η συνεχιζόμενη πίεση στα ενοίκια συνθέτουν ένα περιβάλλον στο οποίο η προσιτότητα της κατοικίας παραμένει το κεντρικό ζήτημα.
Η ανάκαμψη των στεγαστικών δανείων και τα προγράμματα στήριξης μπορούν να διευκολύνουν μέρος της ζήτησης. Δεν υποκαθιστούν, όμως, την ανάγκη για περισσότερες κατοικίες που να ανταποκρίνονται στις οικονομικές δυνατότητες των νοικοκυριών.
Το πραγματικό στοίχημα δεν είναι απλώς αν οι τιμές θα συνεχίσουν να ανεβαίνουν ή αν ο ρυθμός αύξησής τους θα επιβραδυνθεί. Είναι αν η αγορά θα μπορέσει να αυξήσει την προσφορά αρκετά ώστε η κατοικία να πάψει να αποτελεί ολοένα δυσκολότερο στόχο για εργαζομένους, νέους και οικογένειες.
Γιατί, τελικά, μια αγορά ακινήτων μπορεί να παραμένει ελκυστική για τους επενδυτές και ταυτόχρονα να γίνεται όλο και πιο δύσκολη για εκείνους που χρειάζονται ένα σπίτι για να ζήσουν.
Τι άλλο δείχνουν τα στοιχεία
Ακόμη στην ίδια έρευνα αποτυπώνεται μια χαρακτηριστική αντίφαση για την Ελλάδα σε σχέση με τις υπόλοιπες ευρωπαϊκές αγορές κατοικίας που εξετάζονται: οι τιμές συνεχίζουν να αυξάνονται, όμως η οικοδομική δραστηριότητα υποχωρεί. Το αποτέλεσμα είναι μια αγορά στην οποία η ζήτηση εξακολουθεί να συναντά περιορισμένη προσφορά και οι συνέπειες για την προσιτότητα της κατοικίας και τις επενδυτικές αποφάσεις είναι άμεσες.
Οι τιμές των διαμερισμάτων
Σύμφωνα με την έκθεση, το 2025 οι τιμές των διαμερισμάτων στην Ελλάδα αυξήθηκαν κατά 7,8% σε ονομαστικούς όρους έναντι 9,1% το 2024.
Ωστόσο, διευκρινίζεται πως, η επιβράδυνση του ρυθμού ανόδου δεν σημαίνει ότι οι κατοικίες έγιναν φθηνότερες: οι τιμές συνέχισαν να κινούνται ανοδικά.
Μάλιστα, τα διαμερίσματα ηλικίας άνω των 5 ετών κατέγραψαν αύξηση κατά 8,1% από 7,4% που ήταν η άνοδος στα νεόδμητα.
Η εικόνα διαφοροποιείται αισθητά ανά περιοχή. Η Θεσσαλονίκη κατέγραψε αύξηση 9,6%, ενώ οι υπόλοιπες μεγάλες πόλεις σημείωσαν άνοδο 9,8% και οι λοιπές περιοχές 8,8%. Στην Αθήνα, αντίθετα, η αύξηση ήταν μικρότερη, στο 6,2%.
Ειδικότερα, το 2025 οι τιμές των διαμερισμάτων αυξήθηκαν:
- Κατά 9,8% σε άλλες μεγάλες πόλεις της χώρας
- Κατά 9,6% στη Θεσσαλονίκη
- Κατά 8,8% στις υπόλοιπες περιοχές
- Κατά 6,2% στην Αθήνα
Τα στοιχεία δείχνουν ότι η ανοδική τάση έχει επεκταθεί πέρα από την πρωτεύουσα. Παρότι η Αθήνα παραμένει σημαντικό κέντρο οικονομικής δραστηριότητας και ζήτησης κατοικίας, οι αυξήσεις σε άλλες πόλεις και περιοχές υποδηλώνουν ότι η πίεση στην αγορά δεν περιορίζεται πλέον στο λεκανοπέδιο.
Το πρόβλημα της προσφοράς
Το πιο ανησυχητικό στοιχείο στην ελληνική αγορά είναι η προσφορά.
Όπως δείχνουν τα στοιχεία της ΕΛΣΤΑΤ τα οποία παραθέτει η Deloitte, ο αριθμός των νέων οικοδομικών αδειών μειώθηκε κατά 16,7% σε ετήσια βάση κατά την περίοδο Ιανουαρίου–Νοεμβρίου 2025, ενώ ο όγκος της οικοδομικής δραστηριότητας κατέγραψε μια πτώση της τάξεως του 19,1%.
Ταυτόχρονα, στο κόστος κατασκευής νέων κατοικιών καταγράφηκε μια αύξηση της τάξεως του 2,7% το 2025.
Σημειώνεται δε, πως παρόλο που ο ρυθμός αυτός ήταν χαμηλότερος από το 3,7% του 2024,η αύξηση του κόστους έφθασε το 23,1% σωρευτικά κατά τη διάρκεια του 2021–2025 .
Οι τάσεις αυτές δημιουργούν ένα δύσκολο περιβάλλον για την αγορά: ο ρυθμός κατασκευής νέων κατοικιών επιβραδύνεται, το κόστος εξακολουθεί να παραμένει σε υψηλότερα επίπεδα σε σχέση με λίγα χρόνια πριν και η ζήτηση εξακολουθεί να στηρίζει τις τιμές.
Αυτό όμως δεν σημαίνει πως κάθε περιοχή ή κάθε κατηγορία ακινήτου αντιμετωπίζει τις ίδιες συνθήκες. Αναδεικνύει, όμως, ένα βασικό διαρθρωτικό ζήτημα: η αύξηση της προσφοράς προσιτών κατοικιών παραμένει κρίσιμη για την εξισορρόπηση της αγοράς.
Τα στεγαστικά δάνεια
Ακόμη, στην έκθεση επισημαίνεται πως ο όγκος των νέων στεγαστικών δανείων ήταν αυξημένος κατά 49,8% το 2025, όπως έδειξαν τα στοιχεία της Τράπεζας της Ελλάδος.
Η εν λόγω εξέλιξη δείχνει ότι η χρηματοδότηση κατοικίας επανέρχεται σταδιακά στο προσκήνιο.
Σημειώνεται δε πως σύμφωμα με την Deloitte, την αγορά την στήριξαν διάφοροι παράγοντες όπως το πρόγραμμα «Σπίτι μου II» . Αλλά, η αύξηση των δανείων δεν ισοδυναμεί αυτομάτως με πιο εύκολη πρόσβαση στην ιδιοκατοίκηση για το σύνολο των νοικοκυριών. Η δυνατότητα για την αγορά ακινήτου εξαρτάται από τον συνδυασμό τιμής, του εισοδήματος, των διαθέσιμων ιδίων κεφαλαίων και όρων χρηματοδότησης.
Με άλλα λόγια, η αγορά μπορεί να εμφανίζει περισσότερη κινητικότητα χωρίς να γίνεται αναγκαστικά πιο προσιτή για έναν νέο εργαζόμενο ή μια οικογένεια που αναζητά την πρώτη της κατοικία.
Τα ενοίκια
Κάτι ανάλογο συμβαίνει και στην αγορά μισθώσεων. Σύμφωνα με την έκθεση, οι τιμές στα μέσα οικιστικά ενοίκια στην Ελλάδα αυξήθηκαν κατά περίπου 4%–5% το 2025.
Η ζήτηση εξακολούθησε να υπερβαίνει την προσφορά, κυρίως στην Αθήνα, στη Θεσσαλονίκη και σε δημοφιλείς τουριστικούς προορισμούς. Ταυτόχρονα, η περιορισμένη προσθήκη νέων κατοικιών και η δημοτικότητα των βραχυχρόνιων μισθώσεων συνέχισαν να ασκούν ανοδική πίεση.
Ιδιαίτερη ζήτηση καταγράφηκε για ανακαινισμένα και ενεργειακά αποδοτικά διαμερίσματα. Αντίθετα, τα μικρότερα και παλαιότερα ακίνητα εξακολούθησαν να έχουν σημαντικό ρόλο στην αγορά μισθώσεων, καθώς οι οικονομικές δυνατότητες των ενοικιαστών περιορίζουν τις επιλογές τους.
Για την ελληνική οικονομία, το ζήτημα δεν είναι μόνο η πορεία των τιμών των ακινήτων. Είναι και το ποσοστό του διαθέσιμου εισοδήματος που χρειάζεται να κατευθυνθεί στη στέγαση, περιορίζοντας τα χρήματα που απομένουν για κατανάλωση, αποταμίευση και άλλες ανάγκες.
Η σύγκριση της Ελλάδας με την Ευρώπη
Σε επίπεδο μέσης τιμής νέων κατοικιών, η Ελλάδα εξακολουθεί να βρίσκεται αισθητά χαμηλότερα από αρκετές αγορές της Κεντρικής και της Βόρειας Ευρώπης. Η Deloitte καταγράφει μέση ζητούμενη τιμή 1.931 ευρώ ανά τετραγωνικό μέτρο για τις νέες κατοικίες στην Ελλάδα το 2025.
Στο Λουξεμβούργο, η αντίστοιχη τιμή έφθασε τα 9.160 ευρώ ανά τετραγωνικό μέτρο, ενώ στην Τσεχία διαμορφώθηκε στα 5.412 ευρώ και στη Γερμανία στα 5.200 ευρώ. Στην Πορτογαλία έφθασε τα 4.946 ευρώ και στην Ισπανία τα 4.071 ευρώ ανά τετραγωνικό μέτρο.
Η Ελλάδα, επομένως, εμφανίζεται φθηνότερη με βάση την απόλυτη τιμή αγοράς. Η σύγκριση αυτή, ωστόσο, δεν αρκεί για να απαντήσει στο ουσιαστικό ερώτημα: πόσο εύκολα μπορεί ένας κάτοικος κάθε χώρας να αγοράσει κατοικία με βάση το εισόδημά του;
Η ίδια η έκθεση υπογραμμίζει τη σημασία της διάκρισης αυτής μέσω των στοιχείων προσιτότητας σε επίπεδο πόλης. Η Αθήνα βρίσκεται ανάμεσα στις λιγότερο προσιτές αστικές αγορές της σχετικής κατάταξης, καθώς απαιτούνται περίπου 16 ετήσιοι μικτοί μισθοί για την αγορά ενός τυποποιημένου νεόδμητου διαμερίσματος 70 τ.μ.
Στην Πάτρα, η αντίστοιχη αναλογία είναι περίπου 8,8 ετήσιοι μικτοί μισθοί. Η απόσταση αυτή αποκαλύπτει πόσο σημαντικές είναι οι γεωγραφικές διαφορές στο εσωτερικό της ίδιας χώρας και γιατί οι εθνικοί μέσοι όροι δεν αποτυπώνουν πάντα την πραγματική δυσκολία απόκτησης κατοικίας.
Η Ιρλανδία, η Ουγγαρία και η Ρουμανία
Η ελληνική περίπτωση δεν είναι μοναδική. Οι ευρωπαϊκές αγορές αντιμετωπίζουν κοινές πιέσεις, αλλά τα στοιχεία της Deloitte δείχνουν ότι η σχέση μεταξύ τιμών, προσφοράς και κρατικής πολιτικής διαφέρει σημαντικά από χώρα σε χώρα.
Στην Ιρλανδία, η στεγαστική ανεπάρκεια παραμένει βασικό πρόβλημα, παρά την αύξηση της κατασκευής νέων κατοικιών. Το 2025 παραδόθηκαν 36.246 νέες κατοικίες, αριθμός αυξημένος κατά 20% σε σχέση με το προηγούμενο έτος και ο υψηλότερος από το 2008. Παρ’ όλα αυτά, οι τιμές κατοικιών αυξήθηκαν κατά 6,8% στο δωδεκάμηνο έως τον Δεκέμβριο του 2025. Το παράδειγμα δείχνει ότι ακόμη και η σημαντική αύξηση της παραγωγής δεν αρκεί απαραίτητα για να εξαλείψει γρήγορα τις πιέσεις, όταν η ζήτηση και οι στεγαστικές ανάγκες παραμένουν υψηλές.
Στην Ουγγαρία, η εικόνα επηρεάστηκε έντονα από την κρατική στήριξη της χρηματοδότησης. Οι τιμές κατοικιών αυξήθηκαν σημαντικά σε ονομαστικούς όρους το 2025, ενώ το νέο πρόγραμμα επιδοτούμενων δανείων Otthon Start άλλαξε τη σύνθεση της ζήτησης. Στη Βουδαπέστη, το μερίδιο των αγοραστών πρώτης κατοικίας αυξήθηκε από 25% σε 40% μέσα σε έναν χρόνο. Παράλληλα, η οικοδομική δραστηριότητα παρουσίασε αντίθετες τάσεις: οι ολοκληρώσεις νέων κατοικιών μειώθηκαν κατά 9,3%, αλλά οι νέες άδειες και ενάρξεις κατασκευών έδειξαν προοπτική μελλοντικής αύξησης της προσφοράς.
Στη Ρουμανία, η μέση τιμή κατοικιών που καταγράφει η έκθεση αυξήθηκε κατά 14,4% το 2025, μία από τις ισχυρότερες επιδόσεις μεταξύ των αγορών που εξετάζονται. Η Deloitte συνδέει την άνοδο με περιορισμούς στην προσφορά, καθυστερήσεις στις αδειοδοτήσεις, ρυθμιστικούς περιορισμούς και αυξημένο κόστος ανάπτυξης. Πρόκειται για ένα παράδειγμα που αναδεικνύει πώς τα εμπόδια στην κατασκευή μπορούν να ενισχύσουν την άνοδο των τιμών ακόμη και σε αγορές με διαφορετικό επίπεδο τιμών από εκείνο των πλουσιότερων ευρωπαϊκών χωρών.