
Θεσπίζεται και επισήμως με την ψήφιση του νομοσχεδίου για την «ενίσχυση του διαθέσιμου εισοδήματος» στη Βουλή ο «Κουμπαράς» νέας γενιάς. Πρόκειται για ένα μέτρο το οποίο είχε εξαγγείλει τον Σεπτέμβριο ο Πρωθυπουργός,Κυριάκος Μητσοτάκης στη ΔΕΘ και που είχε εξειδικεύσει το οικονομικό επιτελείο της κυβέρνησης.
Το νομοσχέδιο θεσμοθετεί τον νέο αποταμιευτικό και επενδυτικό λογαριασμό για παιδιά, στον οποίο το Δημόσιο προσθέτει ένα ευρώ για κάθε ευρώ που δίνει ιδιώτης για λογαριασμό ανηλίκου, μέχρι τα 1.200 ευρώ τον χρόνο. Το ανώτατο ποσό αυτό αυξάνεται κατά 10% ανά πενταετία. Για να εξασφαλίζεται ολόκληρη η προβλεπόμενη κρατική συμμετοχή, πρέπει να καταβάλλεται και το αντίστοιχο ποσό επιλέξιμων ιδιωτικών εισφορών.
Σύμφωνα με τους υπολογισμούς του Υπουργείου Εθνικής Οικονομίας και Οικονομικών, σε βάθος 18ετίας και με τις μέγιστες καταβολές, συγκεντρώνονται συνολικά 49.304 ευρώ εισφορών: 24.652 ευρώ από την οικογένεια ή καταθέτες και 24.652 από το κράτος. Αυτό αποτελεί το άθροισμα των καταβολών, πριν συνυπολογιστούν οι επενδυτικές αποδόσεις. Δεν αποτελεί όμως την εγγυημένη τελική αξία του λογαριασμού, καθώς κάθε ιδιώτης επιλέγει διαφορετικό προφίλ επένδυσης, απόδοσης και ρίσκου.
Με υποθετική απόδοση 3%, πάντως, το ποσό θα μπορούσε να φτάσει περίπου τις 64.000 ευρώ. Το τελικό διαθέσιμο ποσό εξαρτάται από τη διάρκεια συμμετοχής, τις πραγματικές καταβολές, τις επενδυτικές επιδόσεις και τις χρεώσεις του λογαριασμού.
Τα χρήματα παραμένουν δεσμευμένα έως την ενηλικίωση, με ειδικές εξαιρέσεις που προβλέπει ο νόμος (λόγοι υγείας, θανάτου κ.λπ.). Η κεφαλαιακή προστασία της προεπιλεγμένης επενδυτικής επιλογής αφορά τις προστατευόμενες εισφορές και την αντίστοιχη κρατική συμμετοχή κατά τη συμπλήρωση των 18 ετών, αλλά δεν αποτελεί εγγύηση συγκεκριμένης απόδοσης.
Πότε ξεκινά και ποια παιδιά καλύπτονται
Η ημερομηνία έναρξης λειτουργίας θα καθοριστεί με υπουργική απόφαση και αναμένεται αρχές του 2027. Η αίτηση ανοίγματος υποβάλλεται πριν το παιδί συμπληρώσει τα δύο έτη. Ειδικά για αιτήσεις μέσα στο 2027, δικαιούχοι είναι παιδιά γεννημένα από την 1η Ιανουαρίου 2025. Ο λογαριασμός αφορά ανηλίκους με ελληνική ιθαγένεια ή ιθαγένεια άλλου κράτους μέλους της ΕΕ. Στη δεύτερη περίπτωση απαιτείται και φορολογική κατοικία στην Ελλάδα.
Το νομοσχέδιο
Aναλυτικά, στο νομοσχέδιο για τον “Κουμπαρά” νέας γενιάς επισημαίνονται τα εξής:
Άρθρο 32: Δημιουργία και λειτουργία του Ατομικού Επενδυτικού Λογαριασμού Ανηλίκων
1. Για κάθε παιδί που γεννιέται στην Ελλάδα ή αποκτά δικαίωμα υπαγωγής στον λογαριασμό σύμφωνα με την παρ. 2, ο ασκών τη γονική μέριμνα ή την επιμέλεια δύναται να ανοίξει έναν μοναδικό Α.Ε.Λ.Α..
2. Η διαδικασία δημιουργίας του Α.Ε.Λ.Α. εκκινεί με αίτηση του ασκούντος τη γονική μέριμνα ή την επιμέλεια στον πάροχο εφόσον το παιδί δεν έχει συμπληρώσει το δεύτερο (2ο) έτος
της ηλικίας του κατά τον χρόνο της αίτησης και ολοκληρώνεται μέσω της διαλειτουργικότητας των πληροφοριακών συστημάτων του Υπουργείου Εθνικής Οικονομίας και Οικονομικών, της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, του Μητρώου Πολιτών του Υπουργείου Εσωτερικών και κάθε άλλης αρμόδιας δημόσιας αρχής.
3. Ο Α.Ε.Λ.Α. συνδέεται με τον μοναδικό αριθμό φορολογικής ή κοινωνικοασφαλιστικής ταυτοποίησης του δικαιούχου.
4. Πρόσωπα που ασκούν τη γονική μέριμνα ή την επιμέλεια άνω του ενός δικαιούχου δύνανται να ασκούν τη διαχείριση περισσότερων του ενός Α.Ε.Λ.Α..
Άρθρο 33: Διαχείριση του Ατομικού Επενδυτικού Λογαριασμού Ανηλίκων
1. Μέχρι την ενηλικίωση του δικαιούχου, η διαχείριση του Α.Ε.Λ.Α. ασκείται από το πρόσωπο ή τα πρόσωπα που ασκούν τη γονική μέριμνα ή την επιμέλειά του, αποκλειστικά προς το συμφέρον του δικαιούχου, χωρίς τούτο να απαιτείται να βεβαιούται με δικαστική απόφαση.
2. Οι ασκούντες τη γονική μέριμνα ή την επιμέλεια επιλέγουν ελεύθερα για τη διαχείριση του Α.Ε.Λ.Α. έναν από τους παρόχους ή την αυτοδιαχείριση του λογαριασμού.
3. Η διαχείριση του λογαριασμού μπορεί να περιλαμβάνει:
α) αυτοδιαχειριζόμενο επενδυτικό λογαριασμό,
β) επενδυτικό προϊόν ή υπηρεσία πιστωτικού ιδρύματος,
γ) επενδυτικό προϊόν ή υπηρεσία Επιχείρησης Παροχής Επενδυτικών Υπηρεσιών,
δ) ασφαλιστικό ή επενδυτικό προϊόν ασφαλιστικής επιχείρησης.
4. Η επιλογή του παρόχου ή του τρόπου διαχείρισης δεν επηρεάζει τη φορολογική
μεταχείριση, το δικαίωμα συνεισφοράς του Δημοσίου ή τη φορητότητα του λογαριασμού και
των περιουσιακών στοιχείων που έχουν αποκτηθεί και συνδέονται με τη λειτουργία του.
Άρθρο 34: Εισφορές στον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
1. Στον Α.Ε.Λ.Α. μπορούν να καταβάλλονται εισφορές από οποιοδήποτε φυσικό πρόσωπο.
2. Το συνολικό ποσό των εισφορών ανά Α.Ε.Λ.Α. δεν δύναται να υπερβαίνει τις δέκα χιλιάδες (10.000) ευρώ ανά ημερολογιακό έτος.
3. Το ανώτατο όριο της παρ. 2 αποτελεί το συνολικό όριο εισφορών για το σύστημα των λογαριασμών του παρόντος Μέρους.
Άρθρο 35: Συνεισφορά του Δημοσίου
1. Το ελληνικό Δημόσιο καταβάλλει υπέρ κάθε δικαιούχου Α.Ε.Λ.Α. ποσό ίσο με το εκατό τοις εκατό (100%) των επιλέξιμων εισφορών, σύμφωνα με το άρθρο 34, που καταβάλλονται στον
λογαριασμό, με μέγιστο ποσό χίλια διακόσια (1.200) ευρώ ανά ημερολογιακό έτος. Το μέγιστο ποσό αυξάνεται κατά ποσοστό δέκα τοις εκατό (10%) ανά πενταετία.
2. Η συνεισφορά του Δημοσίου καταβάλλεται σε μηνιαία βάση για εισφορές έως εκατό (100) ευρώ ανά μήνα. Εφόσον καταβάλλονται ποσά υψηλότερα σε ορισμένους μήνες και χαμηλότερα σε άλλους, πραγματοποιείται ετήσια εκκαθάριση για εισφορές που καταβλήθηκαν έως την 31η Δεκεμβρίου του οικείου ημερολογιακού έτους.
3. Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων πιστώνει το ποσό της συνεισφοράς του Δημοσίου στον Α.Ε.Λ.Α. εντός τριάντα (30) ημερολογιακών ημερών από την αμετάκλητη πίστωση της επιλέξιμης εισφοράς στον Α.Ε.Λ.Α..
Άρθρο 36: Επενδυτικοί κανόνες του Ατομικού Επενδυτικού Λογαριασμού Ανηλίκων
1. Τα κεφάλαια του Α.Ε.Λ.Α. επενδύονται αποκλειστικά σε επιλέξιμα χρηματοπιστωτικά μέσα και επενδυτικά προϊόντα.
2. Επιλέξιμα χρηματοπιστωτικά μέσα και επενδυτικά προϊόντα, για τους σκοπούς του παρόντος Μέρους, είναι:
α) Τα αμοιβαία κεφάλαια και τα διαπραγματεύσιμα αμοιβαία κεφάλαια (Exchange Traded Funds) που θεωρούνται Οργανισμοί Συλλογικών Επενδύσεων σε Κινητές Αξίες (Ο.Σ.Ε.Κ.Α.).
β) Οι μετοχές που διαπραγματεύονται σε ρυθμιζόμενη αγορά της Ευρωπαϊκής Ένωσης ή του Ευρωπαϊκού Οικονομικού Χώρου.
γ) Ομόλογα που διαπραγματεύονται σε ρυθμιζόμενη αγορά της Ευρωπαϊκής Ένωσης ή του Ευρωπαϊκού Οικονομικού Χώρου.
δ) Kαταθέσεις και αμοιβαία κεφάλαια χρηματαγοράς, εντός του ορίου μετρητών που αναφέρεται στην παρ. 3. Εξαιρούνται προϊόντα υψηλού κινδύνου, πολύπλοκα χρηματοοικονομικά προϊόντα και προϊόντα χωρίς υποκείμενο περιουσιακό στοιχείο ή με υποκείμενο περιουσιακό στοιχείο υψηλού ρίσκου ή πολύπλοκο, συμπεριλαμβανομένων ως εξαιρούμενων, ιδίως, των κρυπτοστοιχείων και προϊόντων των οποίων η αξία εξαρτάται αποκλειστικά ή κυρίως από κρυπτοστοιχεία, μετοχών που διαπραγματεύονται μόνον σε πολυμερείς μηχανισμούς διαπραγμάτευσης, προϊόντων μόχλευσης και παραγώγων εκτός πλαισίου Ο.Σ.Ε.Κ.Α., δομημένων προϊόντων και συμμετοχών σε οργανισμούς εναλλακτικών επενδύσεων, στους οποίους δεν συμπεριλαμβάνονται οι Ο.Σ.Ε.Κ.Α..
3. Η διακράτηση μετρητών δεν δύναται να υπερβαίνει το πέντε τοις εκατό (5%) της συνολικής αξίας του χαρτοφυλακίου, εκτός από προσωρινές αποκλίσεις που οφείλονται σε τεχνικούς λόγους, εισφορές ή μεταβιβάσεις κεφαλαίων. Ως μετρητά νοούνται οι καταθέσεις και τα αμοιβαία κεφάλαια χρηματαγοράς μαζί.
4. α) Η σύνθεση των επενδύσεων ενός Α.Ε.Λ.Α. (επενδυτικό προφίλ Α.Ε.Λ.Α.) για το ποσό που δεν αφορά διακράτηση μετρητών, δύναται να είναι μία από τις ακόλουθες:
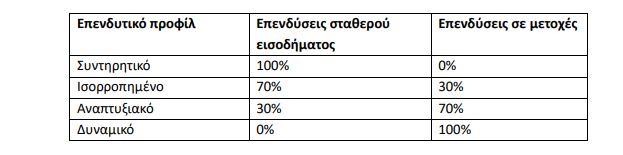

Ως επενδύσεις σταθερού εισοδήματος νοούνται οι επενδύσεις σε ομόλογα ή αμοιβαία κεφάλαια ομολόγων της παρ. 2 και καταθέσεις.
β) Κανόνες διασποράς.
O Α.Ε.Λ.Α. στηρίζεται σε έξι (6) όρια διασποράς διαφορετικά ανά επενδυτικό προφίλ, ώστε οι επενδύσεις του Α.Ε.Λ.Α. να είναι για το εν λόγω προφίλ επαρκώς κατανεμημένες σε τίτλους, αμοιβαία κεφάλαια και χώρες, εφαρμοζόμενου σε κάθε επιλογή του ανώτατου ορίου πέντε τοις εκατό (5%) για τα μετρητά. Τα ως κάτωθι όρια υπολογίζονται ως ποσοστά επί του επενδεδυμένου μέρους του Α.Ε.Λ.Α. και καθίστανται αυστηρότερα όσο αυξάνεται η έκθεση σε μετοχικούς τίτλους.
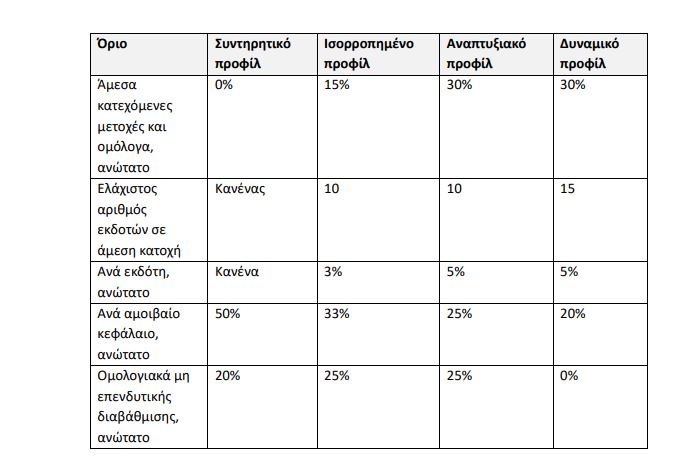

γ) Η κατανομή της περ. β) διατηρείται με περιθώριο ανοχής δέκα (10) ποσοστιαίων μονάδων ως προς κάθε κατηγορία. Ο πάροχος ή ο ασκών τη διαχείριση του Α.Ε.Λ.Α., σε περίπτωση
αυτοδιαχείρισης, αναπροσαρμόζει άπαξ ανά έτος και κατευθύνει τις νέες εισφορές στην κατηγορία που υπολείπεται κατά τα ανωτέρω, λαμβανομένου υπόψη του περιθωρίου ανοχής του πρώτου εδαφίου.
δ) Η επιλογή του επενδυτικού προφίλ πραγματοποιείται με έγγραφη δήλωση προς τον πάροχο. Στην περίπτωση της αυτοδιαχείρισης, η επιλογή του επενδυτικού προφίλ γίνεται κατά το άνοιγμα του Α.Ε.Λ.Α.. Μεταβολή του επενδυτικού προφίλ επιτρέπεται έως δύο (2) φορές κατά τη διάρκεια λειτουργίας του Α.Ε.Λ.Α. υπό την προϋπόθεση ότι έχει παρέλθει χρονικό διάστημα τουλάχιστον πέντε (5) ετών από την προηγούμενη δήλωση επιλογής επενδυτικού προφίλ.
ε) Αν ο ασκών τη γονική μέριμνα ή την επιμέλεια του ανηλίκου δεν προβεί σε δήλωση προς τον πάροχο ως προς την επιλογή επενδυτικού προφίλ, ισχύει το άρθρο 37.
5. α) Η υποχρέωση επένδυσης βαρύνει τον επιλεγέντα πάροχο ή τον ασκούντα τη γονική μέριμνα ή την επιμέλεια του ανηλίκου, σε περίπτωση αυτοδιαχείρισης. Ο πάροχος επενδύει κάθε εισφορά και κάθε απόδοση από επένδυση εντός τριάντα (30) ημερολογιακών ημερών από τη λήψη της εντολής. Κατά το χρονικό διάστημα του δεύτερου εδαφίου, επιτρέπεται τα μετρητά στον Α.Ε.Λ.Α. να ανέρχονται μέχρι το δέκα τοις εκατό (10%) της αξίας του συνολικού χαρτοφυλακίου.
β) Για Α.Ε.Λ.Α. με υπόλοιπο μετρητών κατώτερο των δέκα χιλιάδων (10.000) ευρώ δεν ισχύει το ανώτατο όριο του δέκα τοις εκατό (10%) της περ. α) για το χρονικό διάστημα των τριάντα (30) ημερολογιακών ημερών από τη λήψη της εντολής.
Άρθρο 37: Προεπιλεγμένη επενδυτική επιλογή
1. Σε περίπτωση που οι ασκούντες τη γονική μέριμνα ή την επιμέλεια του δικαιούχου δεν επιλέξουν επενδυτική στρατηγική, τα κεφάλαια του Α.Ε.Λ.Α. τοποθετούνται σε προεπιλεγμένη επενδυτική επιλογή.
2. Η προεπιλεγμένη επενδυτική επιλογή αποτελεί επενδυτικό προϊόν μακροχρόνιου ορίζοντα, συντηρητικού προφίλ εγγυημένου κεφαλαίου τόσο ως προς τις εισφορές σύμφωνα με το άρθρο 34 όσο και ως προς τη συνεισφορά του Δημοσίου σύμφωνα με το άρθρο 35, προσαρμοζόμενο στον χρόνο που απομένει έως τη συμπλήρωση του δέκατου όγδοου (18ου) έτους της ηλικίας του δικαιούχου.
3. Το συνολικό ετήσιο κόστος της προεπιλεγμένης επενδυτικής επιλογής δεν δύναται να υπερβαίνει ποσοστό μηδέν κόμμα πενήντα τοις εκατό (0,50 %) της αξίας του ενεργητικού που αποτελείται από το σύνολο των κεφαλαίων, ήτοι εισφορές σύμφωνα με το άρθρο 34 και συνεισφορά του Δημοσίου σύμφωνα με το άρθρο 35, σε ετησιοποιημένη βάση.
Άρθρο 38: Κεφαλαιακή προστασία της κρατικά αντιστοιχιζόμενης βάσης
1. Κάθε πάροχος διαθέτει τουλάχιστον ένα προϊόν ανά επενδυτικό προφίλ στο οποίο προβλέπεται μηχανισμός εγγύησης που καλύπτει τόσο τις εισφορές σύμφωνα με το άρθρο
34 όσο και τη συνεισφορά του Δημοσίου σύμφωνα με το άρθρο 35. Η απόκτηση εγγυημένου προϊόντος δεν είναι υποχρεωτική για τη διατήρηση Α.Ε.Λ.Α. και τη χορήγηση συνεισφοράς του Δημοσίου σε αυτόν.
2. Η κοστολόγηση του εγγυημένου προϊόντος που παρέχεται από τον πάροχο διαμορφώνεται με βάση τις αρχές και τους περιορισμούς του άρθρου 42 και προσδιορίζεται με βάση
αντικειμενικά και διαφανή κριτήρια κινδύνου, λαμβανομένων υπόψη ιδίως της μεταβλητότητας του χαρτοφυλακίου, του επιπέδου κάλυψης και του υπολειπόμενου χρόνου έως τη συμπλήρωση του δέκατου όγδοου (18ου) έτους της ηλικίας του δικαιούχου.
Άρθρο 39: Περιορισμός αναλήψεων
1. Τα κεφάλαια του Α.Ε.Λ.Α., ήτοι οι εισφορές, η συνεισφορά του Δημοσίου και οι επενδυτικές αποδόσεις, δεν επιτρέπεται να αναληφθούν πριν από τη συμπλήρωση τουδέκατου όγδοου (18ου) έτους της ηλικίας του δικαιούχου.
2. Κατ’ εξαίρεση του περιορισμού της παρ. 1, ανάληψη μπορεί να πραγματοποιηθεί σε περίπτωση:
α) θανάτου γονέα ή του ασκούντος τη γονική μέριμνα ή την επιμέλεια του δικαιούχου,
β) θανάτου του δικαιούχου του Α.Ε.Λ.Α.,
γ) σοβαρών λόγων υγείας του δικαιούχου του Α.Ε.Λ.Α., όπως αυτοί πιστοποιούνται από δημόσιο νοσοκομείο.
3. Δεν επιτρέπεται η ενεχυρίαση, η εκχώρηση, η κατάσχεση ή η με οποιονδήποτε τρόπο επιβάρυνση των δικαιωμάτων του δικαιούχου επί του Α.Ε.Λ.Α. πριν από την ενηλικίωσή του, με την επιφύλαξη ειδικότερων διατάξεων αναγκαστικού δικαίου. Ο Α.Ε.Λ.Α. και τα περιουσιακά στοιχεία που έχουν αποκτηθεί και συνδέονται με τη λειτουργία του, συμπεριλαμβανομένων τυχόν εισφορών που έχει καταβάλει σε αυτόν ο διαχειριστής του λογαριασμού που έχει τη γονική μέριμνα ή την επιμέλεια του δικαιούχου, μόνος ή από κοινού με άλλο φυσικό πρόσωπο, δεν ανήκουν στην πτωχευτική περιουσία του διαχειριστή του λογαριασμού.
4. Σε περίπτωση που γίνει ανάληψη οποιουδήποτε ποσού από τον Α.Ε.Λ.Α. κατά παράβαση της παρ. 1, επιστρέφεται αυτόματα από τον πάροχο στο ελληνικό Δημόσιο, προ της απόδοσης ποσών στον ασκούντα τη γονική μέριμνα ή την επιμέλεια του δικαιούχου, το σύνολο της συνεισφοράς του Δημοσίου που έχει καταβληθεί μέχρι το χρονικό σημείο της ανάληψης, συμπεριλαμβανομένων των αποδόσεων αυτής.
Άρθρο 40: Δικαιώματα του δικαιούχου κατά την ενηλικίωση
1. Με τη συμπλήρωση του δέκατου όγδοου (18ου) έτους της ηλικίας του δικαιούχου, ο Α.Ε.Λ.Α. μετατρέπεται σε προσωπικό περιουσιακό του δικαίωμα.
2. Ο δικαιούχος δύναται να επιλέξει:
α) την ολική ανάληψη των κεφαλαίων του λογαριασμού ή
β) τη μεταφορά του συνόλου των κεφαλαίων σε καταθετικό λογαριασμό του ιδίου ή
γ) τη μεταφορά του συνόλου των κεφαλαίων σε επενδυτικό λογαριασμό του ιδίου ή
δ) την ανάληψη μέρους των κεφαλαίων του λογαριασμού και τη μεταφορά του υπολοίπου σε επενδυτικό λογαριασμό του ιδίου ή σε τυπικό καταθετικό λογαριασμό του ιδίου.
Η ανάληψη ή η μεταφορά κεφαλαίων σύμφωνα με την παρούσα παράγραφο δεν αποτελεί
φορολογητέα πράξη.
3. Σε περίπτωση ολικής ή μερικής μεταφοράς σε επενδυτικό λογαριασμό, διατηρείται το πλήρες ιστορικό των επενδύσεων και η μεταφορά δεν θεωρείται νέα εισφορά.
Άρθρο 41: Φορολογική αντιμετώπιση
1. Οι εισφορές σε Α.Ε.Λ.Α. έως του ποσού των δέκα χιλιάδων (10.000) ευρώ ανά φορολογικόέτος δεν αποτελούν φορολογητέο εισόδημα για τον ανήλικο δικαιούχο και δεν λαμβάνονται υπόψη για τον υπολογισμό εισοδηματικών ή άλλων κριτηρίων κοινωνικών παροχών.
2. Η καταβαλλόμενη, ανά φορολογικό έτος, συνεισφορά του Δημοσίου δεν αποτελεί φορολογητέο εισόδημα του δικαιούχου και δεν λαμβάνεται υπόψη για τον υπολογισμό εισοδηματικών ή άλλων κριτηρίων κοινωνικών παροχών.
3. Η ετήσια αντικειμενική δαπάνη και η δαπάνη απόκτησης περιουσιακών στοιχείων των άρθρων 31 και 32 του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013, Α΄ 167) δεν εφαρμόζονται στις καταβαλλόμενες εισφορές σε Α.Ε.Λ.Α. έως του ποσού των δέκα χιλιάδων (10.000) ευρώ ανά φορολογικό έτος.
4. Οι εισφορές που καταβάλλονται από οποιοδήποτε φυσικό πρόσωπο στον Α.Ε.Λ.Α. εξαιρούνται από το πεδίο εφαρμογής του φόρου δωρεών και γονικών παροχών του Κώδικα Φορολογίας Περιουσίας (ν. 5219/2025, Α΄ 130).
5. Το εισόδημα από μερίσματα, τόκους και υπεραξία μεταβίβασης τίτλων, κατά την έννοια των άρθρων 36, 37 και 42 του Κώδικα Φορολογίας Εισοδήματος, στον Α.Ε.Λ.Α. απαλλάσσεται από τον φόρο.
6. Με την επιφύλαξη ενωσιακής νομοθεσίας, δεν επιβάλλεται τέλος ή άλλη επιβάρυνση λόγω της τήρησης, μεταφοράς ή εσωτερικής αναδιάρθρωσης επενδύσεων εντός Α.Ε.Λ.Α.
Διαβάστε ολόκληρο το νομοσχέδιο εδώ