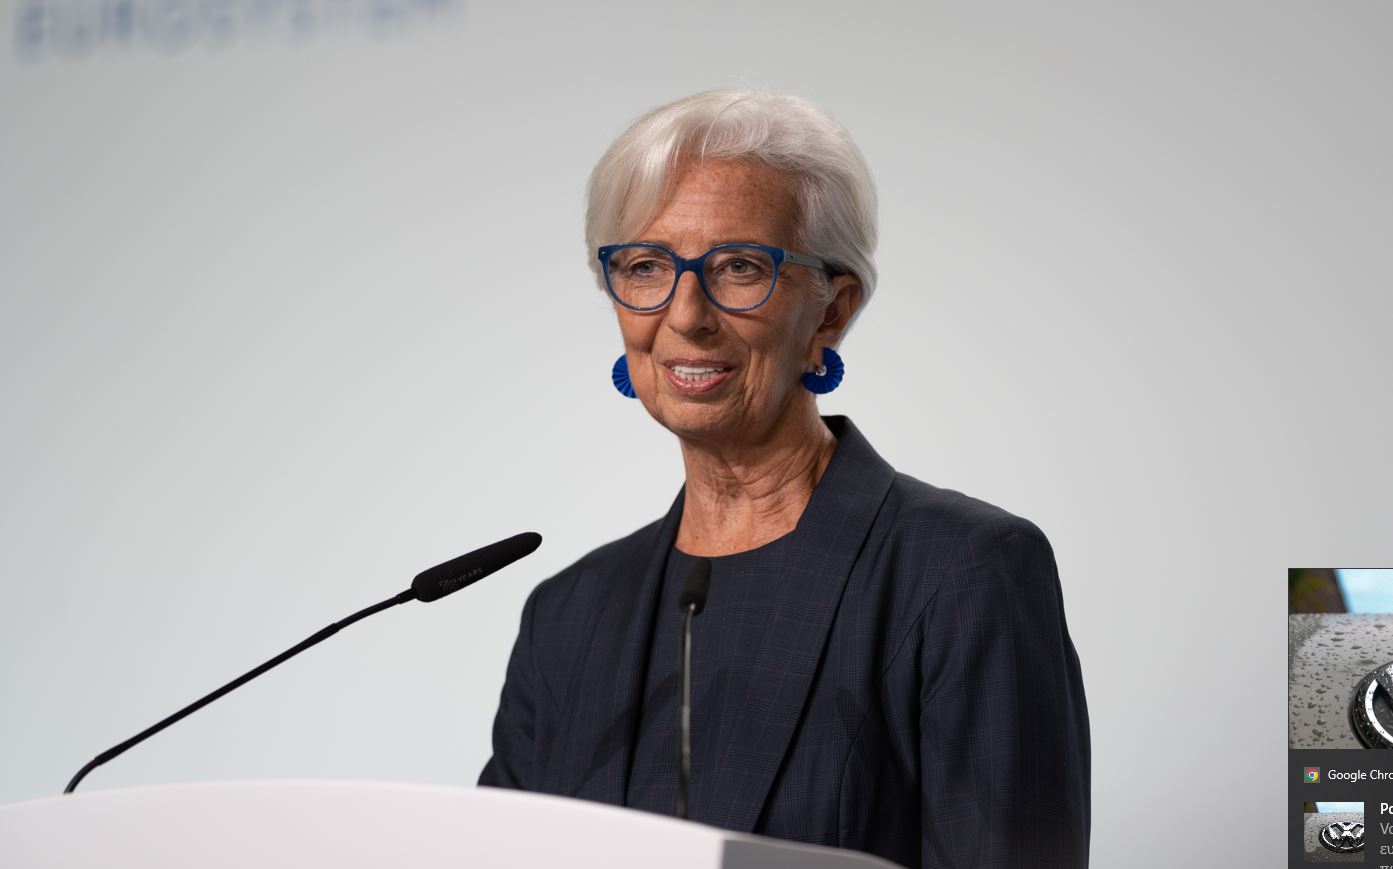
Αμετάβλητα αναμένεται να διατηρήσει σήμερα η ΕΚΤ τα επιτόκιά της, τη στιγμή που το βλέμμα των επενδυτών είναι στραμμένο στα γαλλικά ομόλογα αλλά και στη θητεία της προέδρου της ΕΚΤ, Κριστίν Λαγκάρντ.
Υπενθυμίζεται πως, η ΕΚΤ έχει ήδη προχωρήσει από τον Ιούνιο σε δύο αυξήσεις επιτοκίων και αναμένεται να συνεχίσει τη σύσφιξη της νομισματικής πολιτικής τους επόμενους μήνες.
Ο στόχος των υπευθύνων χάραξης της νομισματικής πολιτικής της Τράπεζας είναι σύμφωνα με το https://www.reuters.com/ να μην εκτοξευθούν οι τιμές στις διεθνείς τιμές του πετρελαίου εν μέσω του πολέμου στη Μέση Ανατολή και μετακυλιστεί αυτό στις τιμές άλλων προϊόντων και υπηρεσιών αλλά και επηρεάσει τους μισθούς.
Οι προκλήσεις
Την ίδια στιγμή, η Τράπεζα καλείται να αντιμετωπίσει την άνοδο των αποδόσεων των ομολόγων της Ευρώπης και κυρίως της Γαλλίας, η οποία είναι επιβαρυμένη με χρέος. Η εν λόγω εξέλιξη έχει αυξήσει το κόστος δανεισμού για νοικοκυριά και επιχειρήσεις και σύμφωνα με τη Λαγκάρντ, αυτό θα περιορίσει τόσο τον ρυθμό ανάπτυξης της οικονομίας όσο και τον πληθωρισμό.
Μάλιστα σύμφωνα με το ίδιο δημοσίευμα, η Ευρωζώνη βρίσκεται «ανάμεσα στη Σκύλλα και τη Χάρυβδη». Και αυτό διότι βρίσκεται αντιμέτωπη μεταξύ ενός επίμονου πληθωρισμού, που τροφοδοτείται από νέα εκτίναξη του κόστους ενέργειας και της επιδείνωσης των συνθηκών χρηματοδότησης.
Οι εκτιμήσεις
Συνεπώς, η ΕΚΤ αναμένεται να διατηρήσει ευρέως το επιτόκιο καταθέσεων στο 2,5% και αφήνει συγχρόνως να εννοηθεί ότι είναι πιθανόν να γίνει μια νέα αύξηση επιτοκίων , ενδεχομένως ακόμα και τον Δεκέμβριο.
Όπως υποστήριξε ο Oliver Rakau από την Oxford Economics « μπορεί να γίνει μια νέα αύξηση των επιτοκίων τον Δεκέμβριο από την ΕΚΤ, δεδομένου ότι υπάρχει το ενδεχόμενο η Τράπεζα να αναθεωρήσει προς τα πάνω τις προβλέψεις της για τον πληθωρισμό, λόγω των υψηλότερων τιμών ενέργειας».
Αυτό συνδέεται με του ότι η Fed διατήρησε χθες αμετάβλητα τα επιτόκια της, ωστόσο η τράπεζα άφησε ανοιχτό το ενδεχόμενο να υπάρξει περαιτέρω σύσφιξη της νομισματικής πολιτικής – κάτι που ενισχύσει τις προβλέψεις της αγοράς ότι θα γίνει μια αύξηση των επιτοκίων της ΕΚΤ στις αρχές Δεκεμβρίου.
Αξίζει να σημειωθεί πως στιγμής, οι αγορές προεξοφλούν ότι θα γίνουν ακόμη τρεις αυξήσεις επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) έως το τέλος του επόμενου έτους. Εάν γινόταν αυτό, τότε το επιτόκιο καταθέσεων θα ανερχόταν στο 3,25%, στοιχείο που θεωρείται ευρέως ότι περιορίζει την ανάπτυξη της οικονομίας.
Τα ομόλογα
Σε κάθε περίπτωση θα πρέπει να τονιστεί πως, για τους υπεύθυνους χάραξης πολιτικής της ΕΚΤ η πιο άμεση πρόκληση είναι το ενδεχόμενο να υπάρξει αναταραχή στις αγορές ομολόγων.
Η άνοδος των αποδόσεων των ομολόγων σε παγκόσμιο επίπεδο τροφοδοτείται από τις πιο ισχυρές προσδοκίες για την ανάπτυξη της οικονομίας, την αυξημένη έκδοση χρέους και τις μαζικές επενδύσεις που συνδέονται με την τεχνητή νοημοσύνη. Αυτό αυξάνει το κόστος δανεισμού τόσο των κυβερνήσεων των χωρών όσο και των νοικοκυριών και επιχειρήσεων.
Επίσης επισημαίνεται πως, οι επενδυτές ανησυχούν όλο και περισσότερο για το αυξανόμενο βάρος του χρέους της Γαλλίας αλλά και για τις αβέβαιες προοπτικές αναφορικά με τα δημοσιονομικά της μετά τη διενέργεια των φετινών εκλογών.
Οι ανησυχίες αυτές εντάθηκαν περαιτέρω από προτάσεις που διατυπώθηκαν από την πλευρά της Αριστεράς , σύμφωνα με τις οποίες το χρέος που κατέχει η ΕΚΤ θα μπορούσε να διαγραφεί.
Το αποτέλεσμα ήταν να αυξηθεί απότομα το κόστος δανεισμού για τη Γαλλία. Η χώρα πληρώνει πλέον αποδόσεις που συγκαταλέγονται στις υψηλότερες των τελευταίων 25 ετών, προκειμένου να αντλήσει κεφάλαια από τις αγορές ομολόγων, ενώ το επιπλέον περιθώριο (premium) που απαιτούν οι επενδυτές για να διακραττούν γαλλικό χρέος —σε σύγκριση με τα γερμανικά ομόλογα αναφοράς— είναι μεγαλύτερο από ό,τι για οποιαδήποτε άλλη χώρα της Ευρωζώνης.
«Αν εξετάσει κανείς τον δείκτη πίεσης της ΕΚΤ για τις αγορές κρατικών ομολόγων ,θα διαπιστώσει πως είμαστε πολύ μακριά από τα επίπεδα στο να γίνει κάποια παρέμβαση», όπως δήλωσε ο Simon Dangoor της Goldman Sachs. «Η ΕΚΤ παρουσίαζε στο παρελθόν, συνήθως ένα νέο εργαλείο το οποίο ήταν προσαρμοσμένο στις συγκεκριμένες συνθήκες. Είναι πολύ πιθανόν , πως αν φτάναμε σε ένα τέτοιο σημείο, τότε ΕΚΤ θα πρότεινε μια λύση που θα ήταν προσαρμοσμένη στα πραγματικά δεδομένα », πρόσθεσε ο Dangoor.
Η πρώτη γραμμή άμυνας της ΕΚΤ θα ήταν, πιθανότατα, η ευέλικτη επανεπένδυση των εσόδων από ομόλογα που αποκτήθηκαν στο πλαίσιο των εκτεταμένων προγραμμάτων αγοράς περιουσιακών στοιχείων της προηγούμενης δεκαετίας.
Επιπλέον, η ΕΚΤ θα μπορούσε να ενεργοποιήσει το «Μέσο Προστασίας της Μετάδοσης» (Transmission Protection Instrument). Πρόκειται για ένα εργαλείο που δεν έχει χρησιμοποιηθεί ποτέ μέχρι σήμερα— το οποίο όμως σχεδιάστηκε για να αντιμετωπίζονται οι πιέσεις στις αγορές όταν οι υπεύθυνοι χάραξης πολιτικής θα κρίνουν πως είναι αδικαιολόγητες.
 στο